


Markteintritt in Frankreich: Tochtergesellschaft gründen und zum Laufen bringen.
Frankreich ist für deutsche, österreichische und Schweizer Unternehmen einer der wichtigsten Märkte. Die Gründung einer Tochtergesellschaft ist in wenigen Wochen erledigt. Schwieriger ist das erste Betriebsjahr: die richtige Leitung vor Ort, französische Arbeitsverträge, der Betriebsrat (CSE) und eine Führungskultur, die anders funktioniert als im Stammhaus.
Dieser Leitfaden behandelt Niederlassung oder Tochtergesellschaft, die Rechtsform SAS, die Eintragung, steuerliche Grundlagen, die ersten Einstellungen und die typischen Fehler deutscher Unternehmen in Frankreich.
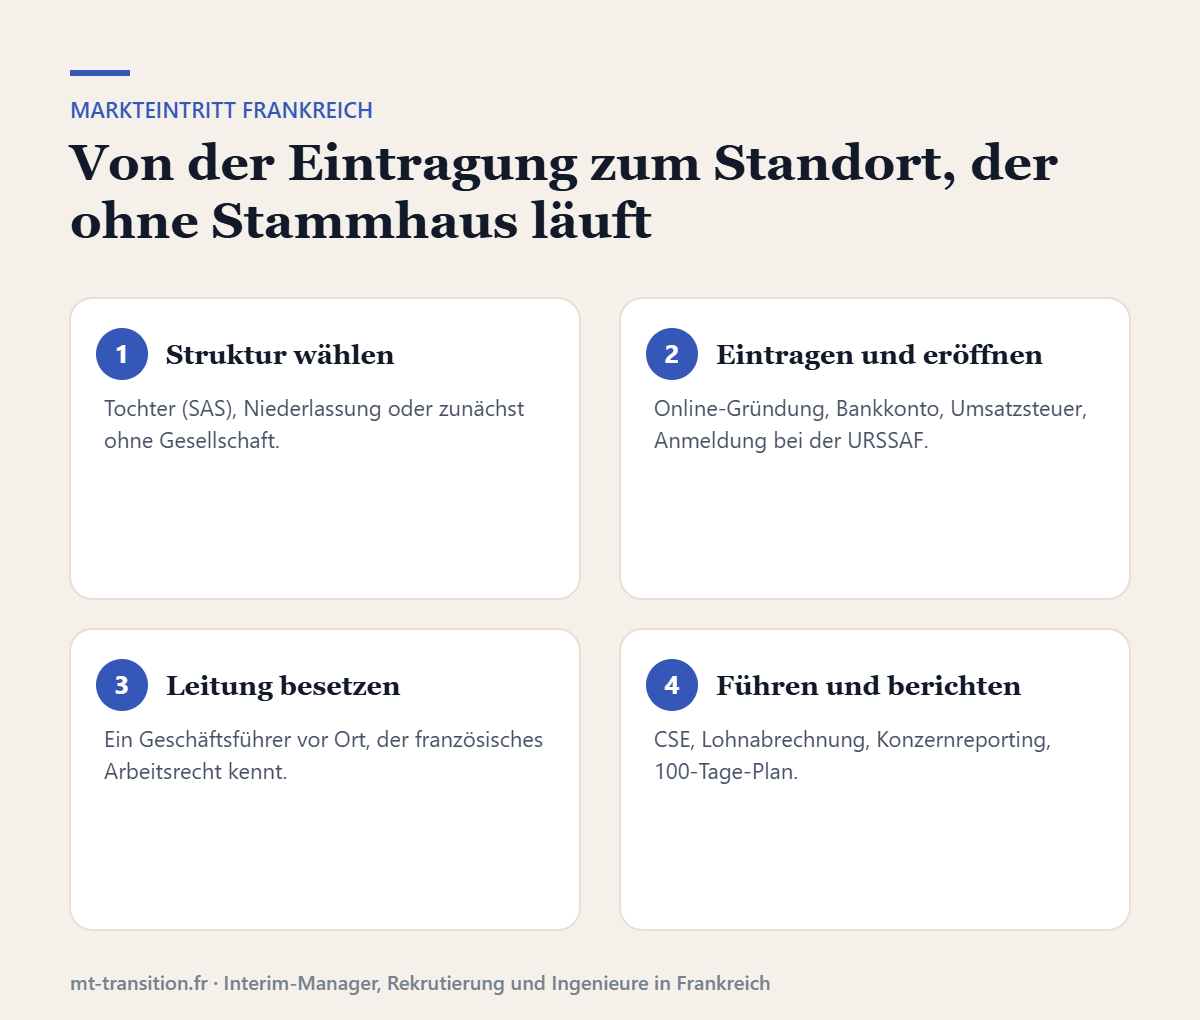
Kurz gesagt: Eine französische SAS lässt sich ohne Mindestkapital in zwei bis sechs Wochen gründen. Entscheidend ist danach die Besetzung der Leitung vor Ort: Kündigungsfristen von bis zu drei Monaten verzögern jede Festanstellung, ein Interim-Manager überbrückt die Lücke.
Warum Frankreich für Unternehmen aus der DACH-Region zählt
Frankreich ist seit Jahren das europäische Land mit den meisten ausländischen Investitionsprojekten. Das EY-Attraktivitätsbarometer vom Mai 2026 zählt für 2025 insgesamt 852 Projekte, darunter 354 Werksgründungen oder -erweiterungen. Unternehmen unter deutscher Kontrolle beschäftigen in Frankreich rund 347.300 Menschen, Schweizer Unternehmen rund 267.800 (Insee, 2022).
Tochtergesellschaft, Niederlassung oder zunächst ohne Gesellschaft
| Option | Was sie ist | Wann sie passt |
|---|---|---|
| Tochtergesellschaft (SAS oder SARL) | Eigene französische Gesellschaft im Besitz der Muttergesellschaft | Werk, Vertriebsteam, jede dauerhafte Tätigkeit |
| Niederlassung (succursale) | In Frankreich eingetragene Betriebsstätte ohne eigene Rechtspersönlichkeit | Erste Marktpräsenz, wenn das Stammhaus direkt haften kann |
| Ohne Gesellschaft | Direkte Beschäftigung über das nationale Zentrum für ausländische Arbeitgeber (CNFE) oder über einen Employer of Record | Ein oder zwei Mitarbeiter, Markttest |
Die meisten Industrieunternehmen wählen die SAS (société par actions simplifiée). Sie entspricht in der Praxis am ehesten einer flexiblen GmbH: kein Mindestkapital, frei gestaltbare Satzung, und der Präsident kann eine juristische Person sein, etwa die deutsche Muttergesellschaft selbst.
Die Gründung in der Praxis
- Einheitliches Online-Portal. Seit dem 1. Januar 2023 laufen alle Gründungsformalitäten über ein zentrales Portal des französischen Patentamts (INPI).
- Unterlagen. Satzung, Nachweis des Geschäftssitzes, Bestätigung der Kapitaleinzahlung, Ausweis des gesetzlichen Vertreters, Handelsregisterauszug der Muttergesellschaft mit beglaubigter Übersetzung.
- Dauer. Zwei bis sechs Wochen bis zum Kbis-Auszug, meist bestimmt durch Bankkonto und Übersetzungen.
- Danach. Umsatzsteuernummer, Anmeldung als Arbeitgeber bei der URSSAF, Bestimmung des anwendbaren Branchentarifvertrags, Pflicht-Krankenzusatzversicherung für Mitarbeiter.
Steuerliche Grundlagen
Der Regelsatz der Körperschaftsteuer beträgt 25 %. Kleine und mittlere Unternehmen zahlen unter Bedingungen 15 % auf die ersten 42.500 € Gewinn. Forschung und Entwicklung wird über den Forschungssteuerkredit (crédit d’impôt recherche) mit 30 % der förderfähigen Ausgaben bis 100 Millionen € gefördert. Verrechnungspreise zwischen Tochter und Konzern müssen dokumentiert sein.
Die ersten Einstellungen: hier verlieren Unternehmen ein Jahr
- Kündigungsfristen. Führungskräfte in Frankreich haben meist drei Monate Kündigungsfrist. Eine im Januar beschlossene Einstellung beginnt selten vor Mai. Siehe Personal in Frankreich einstellen.
- Französischer Arbeitsvertrag. Der deutsche Mustervertrag passt nicht: Probezeit, Einstufung nach Tarifvertrag und ein Wettbewerbsverbot, das nur mit Karenzentschädigung gilt. Siehe Arbeitsrecht Frankreich.
- Betriebsrat. Ab 11 Mitarbeitern ist ein CSE zu wählen, ab 50 muss er vor vielen Entscheidungen angehört werden. Siehe Betriebsrat in Frankreich.
Die Tochter aus Deutschland führen
Ist die Gesellschaft gegründet, stellt sich die eigentliche Frage: Wer entscheidet vor Ort? Eine französische Tochter, die aus Stuttgart, München oder Zürich gesteuert wird, braucht eine Leitung, die unterschreiben, mit dem CSE verhandeln und mit der Arbeitsinspektion sprechen kann, und die zugleich im Format und Takt des Konzerns berichtet. Fällt diese Person aus, driftet der Standort innerhalb weniger Monate ab.
MT-Transition stellt Interim-Geschäftsführer, Werkleiter, CFOs und Supply-Chain-Leiter mit drei passenden Profilen in 72 Stunden, rekrutiert Führungskräfte und Ingenieure fest und entsendet Experten für Hochläufe und Audits. Siehe Interim-Geschäftsführer für Ihre Tochter und unser Angebot.
Fünf typische Fehler deutscher Unternehmen in Frankreich
- Den deutschen Arbeitsvertrag übersetzen statt einen französischen Vertrag nach Tarifvertrag aufzusetzen.
- Eine Umstrukturierung ankündigen, bevor der CSE informiert und angehört wurde.
- Arbeitszeit nicht erfassen, weil sie im Stammhaus nicht erfasst wird.
- Den Standort nach dem Weggang des Geschäftsführers wochenlang ohne gesetzlichen Vertreter lassen.
- Diskussionen in Besprechungen als Widerstand deuten, obwohl sie oft Ausdruck von Engagement sind.
Häufige Fragen
Wie lange dauert die Gründung einer Gesellschaft in Frankreich?
Die Eintragung selbst dauert wenige Tage. Mit Bankkonto und Übersetzungen sind zwei bis sechs Wochen realistisch.
Gibt es ein Mindestkapital für die SAS?
Nein. Eine SAS kann mit einem Euro gegründet werden. Banken und Lieferanten achten jedoch auf Kapital und Patronatserklärung.
Kann ein deutsches Unternehmen ohne Tochter Mitarbeiter in Frankreich beschäftigen?
Ja, über eine Anmeldung beim CNFE als ausländischer Arbeitgeber oder über einen Employer of Record. Französisches Arbeitsrecht gilt in beiden Fällen.
Muss der Geschäftsführer der französischen Tochter in Frankreich wohnen?
Rechtlich nicht. Praktisch erfordern Tagesgeschäft, CSE und Behörden jemanden vor Ort.
Kann MT-Transition unseren Standort führen, bis wir fest besetzt haben?
Ja. Wir stellen einen Interim-Geschäftsführer oder Werkleiter, der an das Stammhaus berichtet und an die Festanstellung übergibt.
Ein konkreter Bedarf? Sprechen wir heute darüber.
Rückruf innerhalb von 2 Arbeitsstunden · 3 passende Profile in 72 Std. · 100 % Industrie