


フランス進出・法人設立: 子会社の設立から最初の1年の運営まで。
フランスはヨーロッパで最も多くの外国投資を受け入れている国です。法人の設立自体は数週間で終わります。難しいのはその後の1年目です。現地の責任者の選任、フランスの雇用契約、従業員代表委員会(CSE)、そして日本本社とは異なるマネジメント文化への対応です。
このガイドでは、子会社と支店の違い、SAS(簡易株式会社)、設立手続き、税制の基本、最初の採用、そして外資系企業がフランスで陥りやすい失敗を解説します。
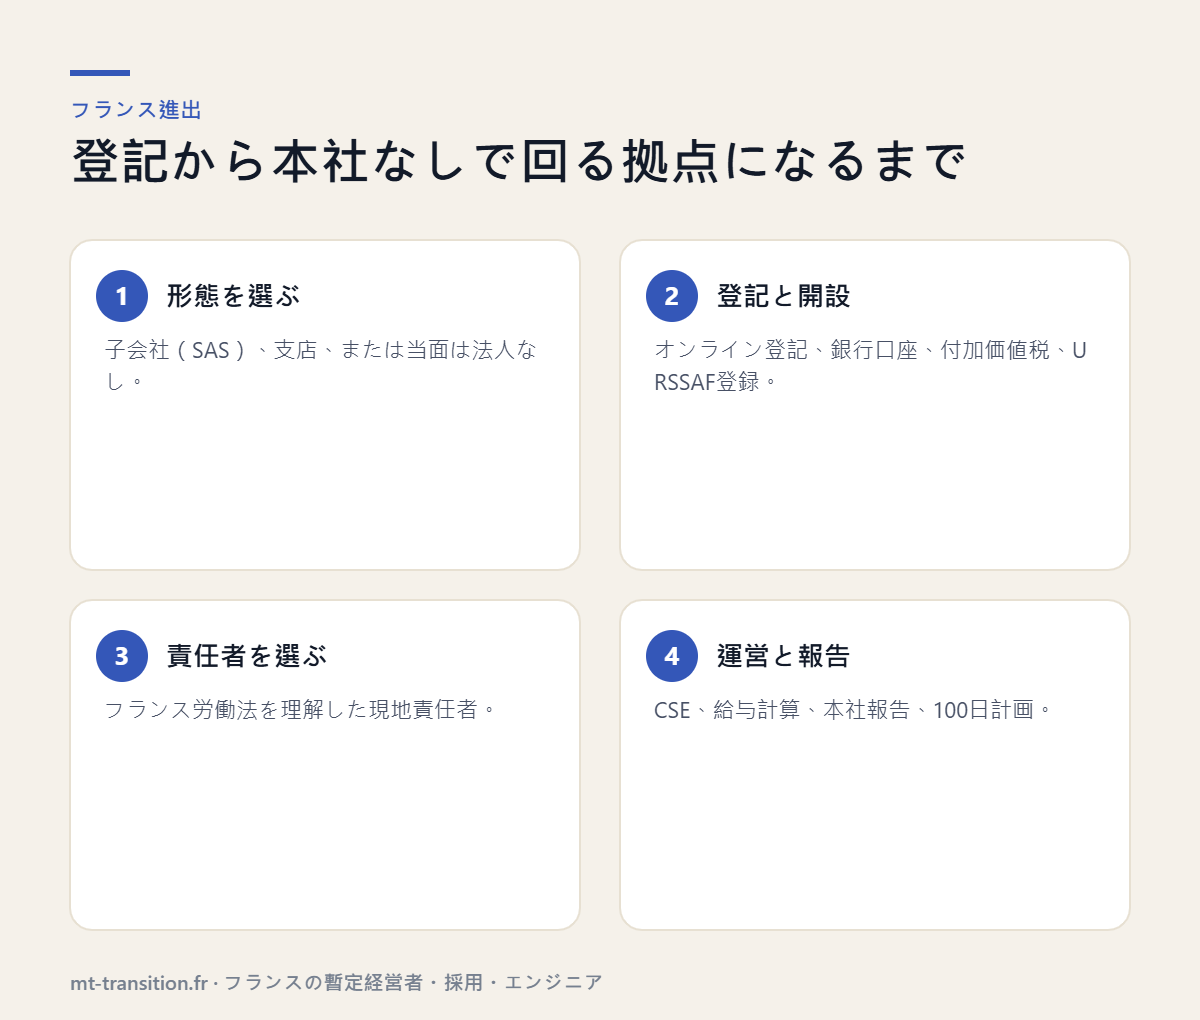
要点: フランスのSASは最低資本金なしで、2〜6週間で設立できます。その後の成否を分けるのは現地の責任者です。管理職の退職予告期間は最長3か月あるため、正社員の着任までは暫定経営者でつなぐのが一般的です。
子会社、支店、法人なしの3つの形態
| 形態 | 内容 | 向いているケース |
|---|---|---|
| 子会社(SASまたはSARL) | 親会社が所有するフランス法人 | 工場、営業チーム、継続的な事業 |
| 支店(succursale) | 法人格を持たない、フランスで登記された拠点 | 最初の営業拠点 |
| 法人なし | 外国雇用主センター(CNFE)への登録、またはEmployer of Recordの利用 | 従業員1〜2名、市場テスト |
製造業の多くはSASを選びます。最低資本金がなく、定款の自由度が高く、社長(président)に日本の親会社そのものを法人として就任させることもできます。
設立手続きの実際
- 2023年1月1日から、すべての手続きはフランス産業財産庁(INPI)の単一オンライン窓口で行います。
- 必要書類:定款、本店所在地の証明、資本金払込証明、法定代表者の身分証明、親会社の登記簿謄本と公証翻訳。
- 登記証明書(Kbis)取得までの目安は2〜6週間です。
- その後:付加価値税番号、URSSAFへの雇用主登録、適用される産業別労働協約の確認、補足医療保険の加入。
税制の基本
法人税の標準税率は25%です。中小企業は条件付きで最初の42,500ユーロの利益に15%の軽減税率が適用されます。研究開発には研究税額控除(CIR)があり、対象費用の30%(年1億ユーロまで)が控除されます。子会社と本社の間の移転価格は文書化が必要です。
最初の採用で1年を失わないために
- 退職予告期間:フランスの管理職は通常3か月の予告期間があります。詳しくはフランスでの採用。
- フランスの雇用契約:試用期間、労働協約上の格付け、補償金付きの競業避止義務。詳しくは労働法・解雇規制。
- 従業員代表:11人以上でCSEを選出し、50人以上では多くの決定の前に諮問が必要です。詳しくは労働組合・ストライキ。
日本からフランス子会社を管理する
東京や大阪から管理されるフランス子会社には、署名し、CSEと交渉し、労働監督官と話ができ、同時に本社の形式とスケジュールで報告できる責任者が必要です。その人がいなくなると、拠点は数か月で軌道を外れます。MT-Transition は72時間以内に暫定経営者の候補者3名をご提案し、管理職・エンジニアの採用、現地への専門家派遣も行います。詳しくは日本企業向けサービス。
よくあるご質問
フランスで法人設立にどれくらいかかりますか?
登記自体は数日ですが、銀行口座や翻訳を含めると2〜6週間が目安です。
SASに最低資本金はありますか?
ありません。1ユーロから設立できます。
子会社なしでフランスで従業員を雇えますか?
CNFEへの外国雇用主登録やEmployer of Recordで可能です。いずれの場合もフランス労働法が適用されます。
現地法人の社長はフランスに住む必要がありますか?
法律上の義務はありませんが、日常の経営、CSE、行政対応には現地の人材が必要です。
正社員の採用まで拠点を任せられますか?
はい。本社に報告する暫定経営者が着任し、正社員に引き継ぎます。
具体的なご相談はありますか? まずはお気軽にご相談ください。
営業時間内2時間以内に折り返し · 72時間以内に候補者3名 · 製造業専門